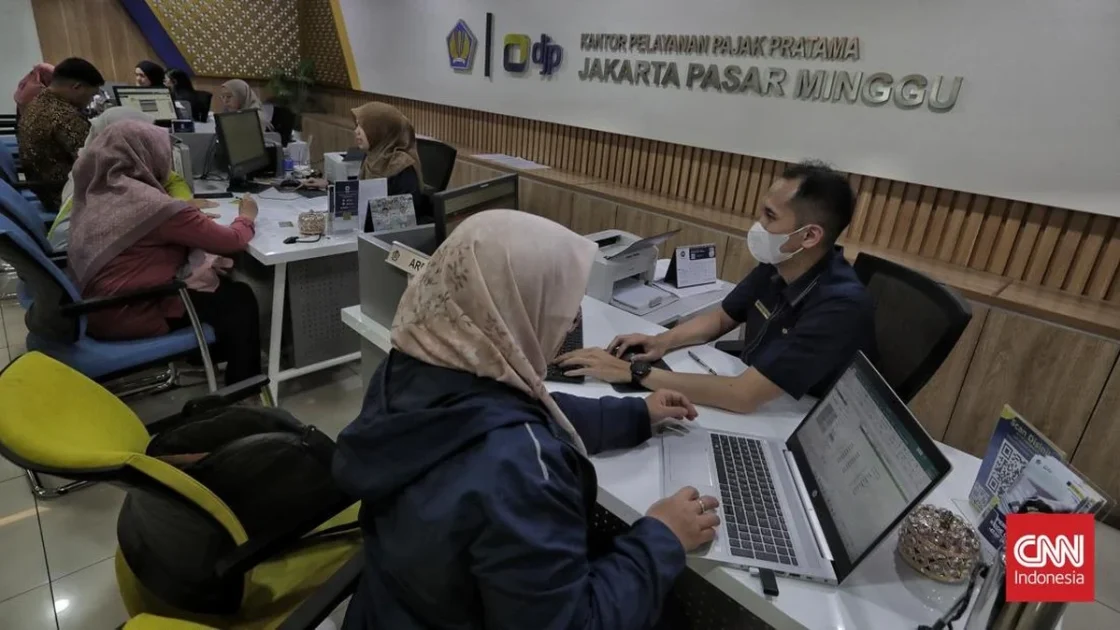
Direktorat Jenderal Pajak Kementerian Keuangan mencatat sebanyak 22.662 wajib pajak yang tergabung dalam 1.980 grup perusahaan terindikasi masuk dalam cakupan kebijakan pajak minimum global per 20 Oktober 2026. Dari jumlah tersebut, sekitar 25 persen di antaranya telah mematuhi regulasi yang berlaku.
Persiapan dan Kewajiban Perusahaan
Direktur Jenderal Pajak Bimo Wijayanto menyatakan bahwa sebanyak 5.757 wajib pajak dari total keseluruhan yang terindikasi telah melakukan pemenuhan regulasi. Data tersebut disampaikan Bimo dalam kegiatan Sosialisasi Pengurangan Sanksi Administrasi dan Pajak Minimum Global di Kantor Pusat Direktorat Jenderal Pajak, Jakarta Selatan, Rabu (28/10).
Bimo menjelaskan bahwa proses persiapan penerapan kebijakan ini memerlukan koordinasi yang detail serta pemahaman mendalam mengenai ketentuan yang berlaku. Untuk itu, pihak Direktorat Jenderal Pajak mengimbau setiap perusahaan yang masuk dalam cakupan untuk memastikan status mereka serta menyiapkan data bersama grup usaha masing-masing.
Selain itu, perusahaan juga diminta memperhatikan kewajiban pelunasan pajak tambahan jika ditemukan kekurangan pajak berdasarkan penghitungan pajak minimum global. Untuk tahun pajak 2025 dengan grup perusahaan yang menggunakan tahun buku kalender, batas waktu umum pembayaran tersebut akan berakhir pada 31 Desember 2026.
Latar Belakang dan Mekanisme Kebijakan
Kebijakan pajak minimum global ditujukan bagi perusahaan yang tergabung dalam grup usaha multinasional berskala besar sebagai bagian dari kerja sama internasional untuk merespons keterhubungan ekonomi antarnegara. Upaya ini dirancang untuk mengatasi praktik penggerusan basis pajak dan pengalihan laba ke yurisdiksi dengan tarif pajak lebih rendah atau base erosion and profit shifting.
Melalui kerja sama Organisasi untuk Kerja Sama dan Pembangunan Ekonomi dan G20, negara-negara di dunia menyepakati solusi dua pilar guna memperbarui sistem perpajakan internasional. Pilar pertama mengatur alokasi hak pemajakan antaryurisdiksi, sedangkan Pilar Dua memperkenalkan pajak minimum global melalui mekanisme pajak tambahan guna menciptakan sistem yang lebih adil serta menekan persaingan tarif pajak yang berlebihan.
Ketentuan pajak minimum global umumnya menyasar entitas dalam grup multinasional dengan pendapatan konsolidasi paling sedikit 750 juta euro dalam dua dari empat tahun fiskal sebelumnya. Kebijakan ini menetapkan tarif pajak efektif minimum sebesar 15 persen, di mana pajak tambahan akan dikenakan apabila tingkat pajak efektif berada di bawah ambang batas tersebut.
Bimo menambahkan bahwa penerapan kebijakan ini di Indonesia didasarkan pada Peraturan Menteri Keuangan Nomor 136 Tahun 2024 yang mengatur mekanisme Income Inclusion Rule serta pajak minimum domestik mulai 1 Januari 2025, sementara Undertaxed Profits Rule berlaku mulai 1 Januari 2026. Pelaksanaan hak dan kewajiban perpajakan tersebut juga diatur melalui Peraturan Direktur Jenderal Pajak Nomor PER-6/PJ/2026.