Daftar Isi
Persoalan jeratan pinjaman online atau pinjol kini semakin meluas dan menjadi masalah pelik di berbagai lingkungan kerja, mulai dari badan usaha milik negara, korporasi swasta, hingga kementerian. Lead Financial Trainer sekaligus Founder QM Financial, Ligwina Hananto, menyebutkan bahwa hampir seluruh perusahaan yang ia datangi untuk kelas literasi keuangan mengeluhkan karyawan yang terlilit utang digital ini.
Dua Tipe Kelompok Korban Pinjol
Menurut Ligwina, orang-orang yang terjebak dalam pusaran utang digital ini pada dasarnya terbagi ke dalam dua kelompok besar. Kelompok pertama adalah korban yang berada dalam kondisi terdesak, di mana kehidupan mereka sedang berada di titik terbawah sehingga tidak mampu lagi berpikir menggunakan logika finansial.
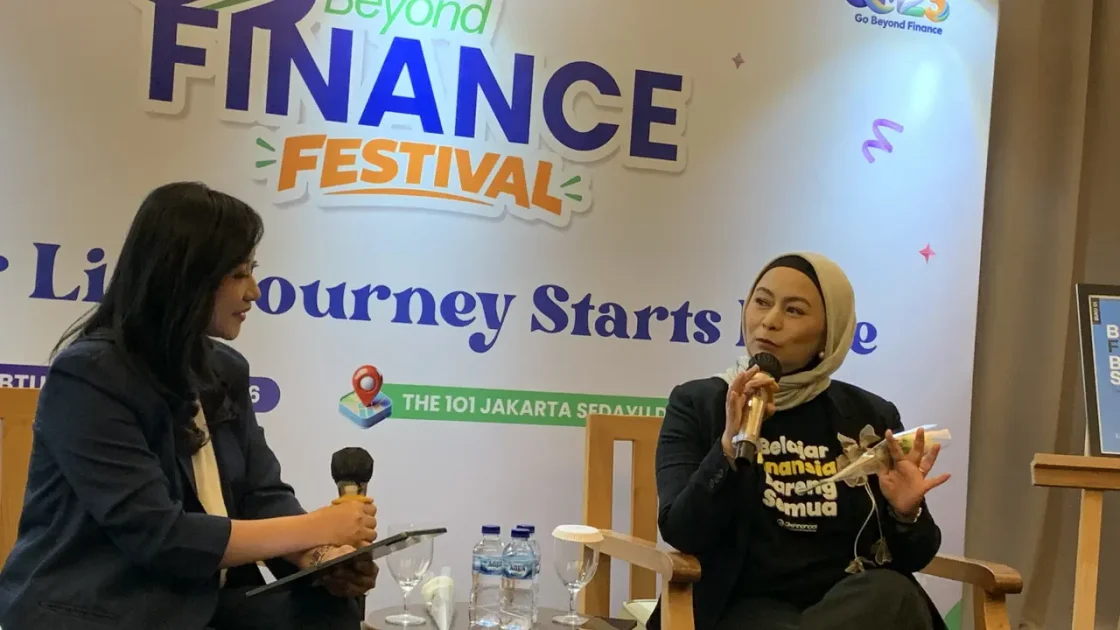
“Korban yang pertama adalah orang yang desperate (terdesak). Hidupnya susah, ketimpa tangga, dan sudah sampai titik mentok. Orang seperti ini sudah tidak bisa berpikir dengan logika finansial, yang penting cepat ada uang karena tidak tahu lagi harus berbuat apa,” ujar Ligwina dalam acara perayaan 23 tahun QM Financial sekaligus peluncuran buku Belajar Finansial Bareng Semua di Jakarta, Sabtu (31/10/2026).
Ia mencontohkan kasus seorang ibu hamil tua yang suaminya terkena pemutusan hubungan kerja dan harus menanggung biaya renovasi rumah mertua, kebutuhan sekolah anak, serta membantu adiknya yang sedang bermasalah. Akibat seluruh tabungan dan investasinya habis, ibu tersebut terpaksa menggunakan pinjol.
Sementara itu, kelompok kedua adalah orang-orang yang berutang demi mendapatkan pengakuan dari lingkungan sosial atau korban validasi sosial. Kelompok ini meminjam uang karena terbawa gaya hidup untuk mengikuti ajakan nongkrong atau liburan dari teman-temannya dengan dalih utang tersebut akan ditutup saat gajian tiba.
“Kelompok kedua ini meminjam karena butuh pengakuan dari orang luar. Teman-temannya mengajak nongkrong atau liburan ke Bali, lalu nekat pinjol dengan dalih nanti tertutup saat gajian,” ujar dia, seraya menambahkan bahwa banyak dari mereka sebenarnya menanggung beban sebagai generasi sandwich.
Sifat Predatory dan Teror Media Sosial
Ligwina memperingatkan bahwa sebagian besar pinjol ilegal bekerja secara predatory atau memangsa korbannya hingga habis, yang kerap digerakkan oleh sindikat luar negeri. Berbeda dengan fintech legal yang terikat aturan Otoritas Jasa Keuangan atau OJK, aplikasi pinjol ilegal terus berganti nama meskipun berulang kali diblokir oleh pemerintah.
Metode penagihan pinjol ilegal juga semakin meresahkan karena menyasar ranah pribadi di media sosial. Ligwina mengaku pernah menjadi sasaran penagihan debt collector melalui pesan langsung di Instagram hanya karena berstatus sebagai salah satu pengikut dari debitur yang berutang.
“Debt collector-nya mencari akun peminjam, melihat siapa pengikutnya yang paling banyak, lalu menagih ke pengikut tersebut. Mereka mempermalukan korban di media sosial. Karena itu, lebih baik mencegah daripada harus mengobati jerat pinjol ini,” tegasnya.
Kategori Utang Produktif dan Solusi Pelunasan
Menjawab kerancuan di masyarakat, Ligwina meluruskan bahwa sebuah pinjaman baru bisa dikategorikan produktif apabila menghasilkan aset penyeimbang di dalam neraca keuangan, seperti Kredit Pemilikan Rumah atau pembelian tanah. Sebaliknya, cicilan untuk barang konsumtif seperti ponsel perlu diperhitungkan secara cermat karena nilainya terus menurun.
“Secara matematika finansial, kekayaan bersih adalah total aset dikurangi total utang. Kalau utang menumpuk untuk barang konsumtif yang bukan aset, lama-lama neraca keuangan kita minus,” jelasnya.
Terkait cara melepaskan diri dari lilitan utang, Ligwina menegaskan bahwa tidak ada cara instan melainkan harus melunasinya secara bertahap. Langkah tersebut meliputi pembuatan catatan rinci daftar utang beserta bunga dan jatuh temponya, memprioritaskan pelunasan pada pinjaman dengan bunga tertinggi, serta mencairkan aset investasi untuk menutup pokok pinjaman. Pada kasus tertentu di mana seseorang mengalami kecanduan berutang secara kompulsif, ia menyarankan agar penanganan dilakukan oleh tenaga profesional seperti psikolog.
“Solusi utang cuma satu, dibayar. Tidak ada angka ajaib atau mantra abrakadabra. Utang itu harus dihadapi dan diselesaikan,” pungkasnya.